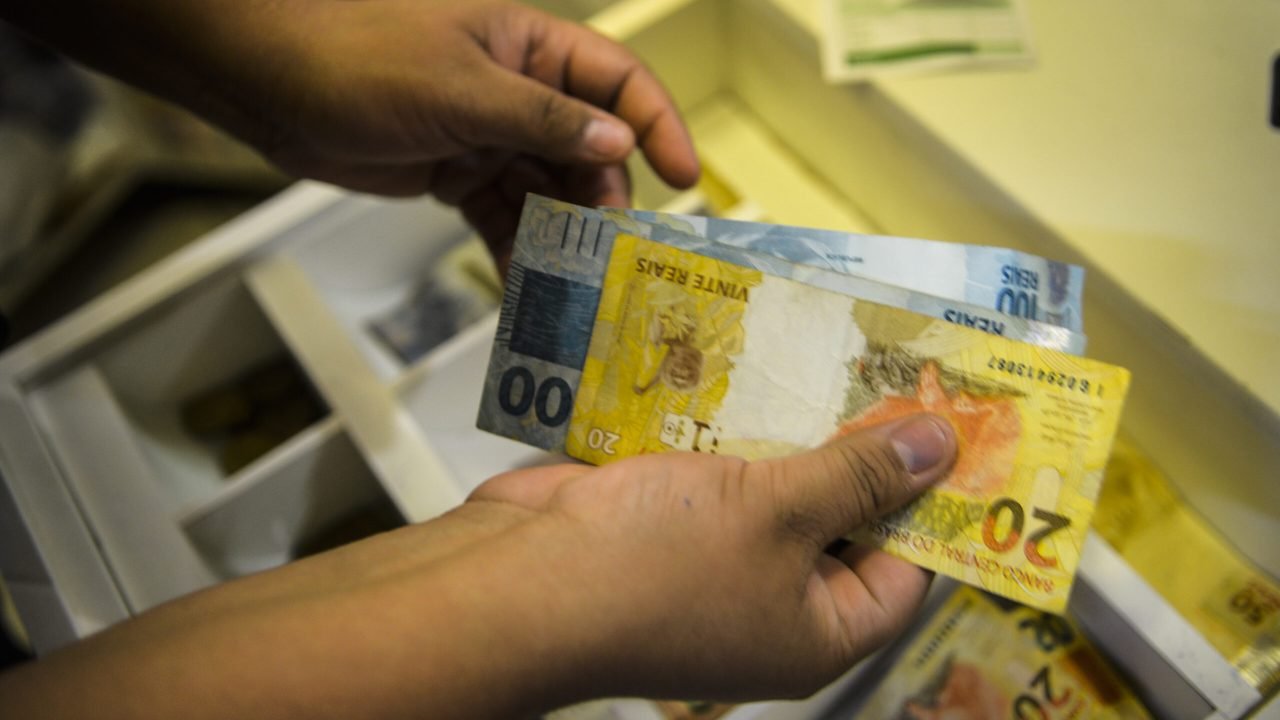
Em agosto, o número de brasileiros com dívidas atrasadas chegou a 83,9 milhões, conforme informações do Mapa da Inadimplência da Serasa. Essa cifra representa 51% da população adulta do país, englobando aqueles que estão com pendências há mais de 90 dias.
O cartão de crédito se destaca como a principal fonte de inadimplência, com 27,2% das dívidas em aberto. Em seguida, aparecem as contas básicas, como água, luz e gás, que correspondem a 21,1% do total. As faturas de financeiras somam 19,9%, enquanto serviços diversos representam 11,6% das pendências.
A relação entre a expansão do crédito e o aumento da inadimplência é evidente, com os Dados do Banco Central indicando que as concessões de crédito para pessoas físicas saltaram de R$ 213,7 bilhões, em março de 2011, para R$ 406,4 bilhões em julho de 2026, o que equivale a uma alta de 90%, considerando a correção pela inflação.
Entre 2016 e 2026, o aumento no número de inadimplentes foi de 38,1%, enquanto o volume total das dívidas cresceu 54,9%. A ampliação do acesso ao crédito ganhou destaque a partir de 2010, impulsionada pela entrada de fintechs, pela digitalização dos bancos e pela promoção de modalidades como o Financiamento Estudantil e o Minha Casa Minha Vida. Em 2018, as fintechs passaram a ter autorização do Banco Central para conceder crédito diretamente aos consumidores.
Em 2016, as fintechs movimentaram R$ 161 milhões em crédito, um valor que saltou para R$ 53,8 bilhões em 2025, segundo levantamento realizado pela PwC Brasil e pela Associação Brasileira de Crédito Digital.
O aumento das taxas de juros também contribui para o encarecimento do endividamento. A taxa Selic, que estava em 2% ao ano em 2020, agora gira em torno de 13,75%, com algumas linhas de crédito pessoal alcançando taxas de juros de três dígitos ao ano.